顯示具有 數位經濟 標籤的文章。 顯示所有文章

2021年7月3日 星期六

後疫情時代的行銷指南


【行銷5.0 推薦序】

「那是個最好的時代,也是個最壞的時代。」也許多年以後,當人們談起 2020 年,會下起這樣的註腳。如同前幾次的系統性危機,達康股災、金融海嘯都伴隨著科技、產業、政策的更迭交替,伴隨著社群媒體跟行動網路的興起,以及去中心化金融及加密貨幣的浪潮;新冠肺炎的全球爆發,雖然為實體產業蒙上厚重的陰影,卻也開始全面數位化的濫觴。

本書英文原著出版的當下(2021年1月),歐美各國正經歷感恩節與聖誕節假期過後的染疫高峰,輝瑞與莫德納疫苗才開始在美國開始施打;台灣仍處於境外防疫成功、每日個位數確診的美好時光。誰也想不到,五個月之後,台灣進入多處社區感染、全國三級管制的階段,美國卻在疫苗施打迅速有效之下,即將在七月四日國慶之後,重啟經濟。

我相信本書作者在規劃本書之前,一定也沒有想過即將面臨全球危機;但一定更沒有想過,這次新冠肺炎疫情,對全球產業的數位化,尤其在行銷領域造成巨大的推動力量。這也就是這個時代的特色:黑天鵝不再罕見,灰犀牛更是瞬息出沒,衝擊世界、撼動市場。在這樣瞬息萬變的時空背景之下,新一代的行銷思惟為何重要,面對怎樣的世代組合、社會結構、消費行為,透過那些工具與平台進行,就是本書要傳達的重要訊息。

在過往十五年,我歷經多次創業與創投的角色輪替,產業也歷經光電儀器、生醫感測、網際網路與醫療科技等領域,唯一不變的是,行銷一直是我最有興趣的工作項目,卻也因為所待的產業跟企業規模,一直沒有完整的數位化經驗跟能力。即便投資跟參與過數位行銷跟大數據見長的新創企業,依然對數位行銷或敏捷行銷感到懵懵懂懂,知其然卻不知其所以然。

相信這也是大多數行銷領域從業人員的感覺,每一個在進行業務推廣、行銷企劃、文案撰寫、美術編輯與活動執行的夥伴,都像是瞎子摸象。我們也許都對顧客關係管理(CRM)、客戶終生價值(CLV)等名詞朗朗上口,但在這個分眾分群精細、資料資訊奔流的時代,要如何操作跟分析,其實我們需要更全盤性的指南。

如同我們可以將消費行為的階段可以定義為顧客旅程一般,這本書也是給新世代的行銷人員,一套從策略框架到執行方案的完整行銷旅程。先從人類史上所面對最多元複雜的世代差異、兩極化社會開始,定義顧客與市場特性。並由這些客層所代表的數位素養與行為模式,還有不同產業所處的數位化階段,進行策略架構的設定。

從五個世代的行銷取向:產品導向、顧客中心、以人為本、數位轉型、智慧行銷,帶入兩個鐵律(數據優先、敏捷思維)與三個應用:預測(超前部署)、情境(時空感知)、增強(機器輔助)。有了目標跟框架,方案與工具就相對容易理解與使用。

書中說明圖 - 五個世代與行銷演變
  

本書後半段帶領讀者從數位化的危機與願景,提及新冠肺炎所造成的衝擊與轉型契機。再藉由新科技的出現、導入與普及,闡述資料導向跟敏捷行銷的思維下,如何利用工具、平台與數據,進行情境行銷、預測行銷、增量行銷。


 書中說明圖 - 行銷5.0 的五大要素

 
我因為從2019年底開始旅居舊金山灣區,親眼目睹新冠疫情衝擊下的美國實體產業與金融、教育、醫療機構的數位轉型。疫情爆發短短半年之內,線上零售、遠距醫療、數位學習、電子支付的消費行為,全部都倍數成長。相關領域的新創投資跟上市熱潮,更是在多數產業蕭條的市場情境下,格外顯眼。

再以我目前從事的生醫產業為例,不僅預約、診斷、處方、追蹤的方式逐步線上化,在醫療科技產品與服務的銷售上,許多數位醫療器材的銷售,也開始導入聊天機器人、數據化行銷模組,甚至採購社群媒體跟搜尋引擎的廣告,這些都是顯示了在本書被歸類為顧客與企業數位化程度最低的醫療行業,也都開始全面的被迫進化,而這個循環一但開始,就難以回頭,將朝向不斷往效率與可預測性優化的目標前進。

料想本書付印出版之時,台灣依然處於面對疫情高度管制跟緊張的狀態。但如同本書的主旨一般,唯有科學化、數據化的思維,透過分析與整合,我們才有面對未知的機會,提高可預測性,建立風險管理跟快速應變的能耐。面對疫情如此,面對瞬息萬變的市場也是一樣。只要善用科技,危機就會是轉機。在後疫情時代,讓我們一起透過新世代的思維與科技,面向下一個高速成長的新常態。

(本文為【行銷 5.0】推薦序)

延伸閱讀:


2021年3月19日 星期五

矽谷創浪再起,台灣莫再錯過


從去年三月初美國西岸出現境外移入案例、矽谷科技公司宣布遠距工作、灣區六郡實施居家避疫以來,新冠肺炎重創美國、影響所有人的工作、學習與生活,已經滿整整一年。當中除了親眼目睹了疫情爆發、種族運動、總統大選,更感受到美國經濟金融體系與股市、房市在一年內的震盪起伏。

身處科技新創與風險投資最密集繁榮的矽谷,也讓我見到實體業如何受創、科技業又如何加速產業數位化與破壞式創新的力道。讓我從回顧過去一年矽谷發生了甚麼事,或許可以預測未來五到十年的產業發展與投資趨勢。

首先,網路產業加速成長或壟斷,例如網路業巨擘 Amazon 除了電子商務受惠於疫情,旗下雲端服務 AWS 也因為各種產業的數位化而受益,並進軍醫藥業;零售電商平台 Shopify 與金融科技企業 PayPal, Square 的營收受惠於線上零售與實體交易電子化而大幅成長;Facebook 與 Google 的數位廣告生意、Netflix 跟 Zoom 的服務需求大幅增加等,網路業的業績都是倍速成長。

其次,生醫產業加速數位化與科技化,由於次世代定序、基因編輯、個體醫學跟醫療物聯網的技術都已經成熟,搭配疫情造就的遠距醫療需求,線上看診、居家檢測的趨勢明顯成長,新創投資額與併購案大幅增加,將加速醫療產業、保險產業的數位化與智慧化。

再者,教育、金融、交通、地產等行業的數位化與去中心化,將加速進行。相關產業的幾個平台近期也都開始準備上市,例如加密貨幣交易、保險科技平台、線上教育平台等,而且幾乎都採用去年最為熱門的 SPAC上市模式,將會加速傳統服務業的數位化速度與資本化規模。

最後,消費性航太、智慧能源、生物駭客、物質列印、基因編輯,都已經落入指數形成長的軌跡起點。而科技投資人現金滿滿,上市熱潮持續,離職創業正夯,加上跨領域的科技整合、破壞式創新方興未艾,未來十年又是一波,運算科技結合人工智慧,2030年的奇點降臨近在眼前。

隨著疫苗施打比例逐漸升高,加州的新增確診人數跟死亡病例從年初高峰已經顯著下降,餐廳重新啟用室內用餐、各級學校也逐步實施混合模式到校。大規模的旅行或者高密度人數的室內活動可能在短期內不會恢復,但重返正常生活的曙光正一點一點地亮起。

歷經疫情,矽谷將再次如同達康股災與金融風暴過後,用科技與創新帶領未來十年的產業浪潮;台灣在過往兩波錯失了網路與行動產業,這一次,我們能否勇於投資並且站在浪頭上?

(本文經編輯後,刊載於今周刊第1265期【不規矩報告】專欄,圖檔來源。)

2019年11月5日 星期二

摩爾定律的應許之地


今年三月隨同台北市府及多家生技公司再訪波士頓,在幾近全自動化的生技研發環境與互動頻繁的生態系網絡中,深刻感受到當地產官學研各界對未來深具信心並積極投入的企圖心與執行力。

如同矽谷不是一天打造的,波士頓也歷經高低起伏,直到條件與時機成熟才展現如今景象。回想十五年前 Facebook 剛創立時,半年後就搬到矽谷至今;隔年新創加速器鼻祖 Y Combinator(簡稱YC)也同樣在波士頓創立後就搬到矽谷。歷經多次蕭條、全球股災,矽谷屹立不搖的原因到底是甚麼?波士頓是否可能接棒?

YC創辦人Paul Graham曾說,全美富裕的城市很多,工程師聚集的區域也不少,但唯有矽谷因為天氣好、環境佳、人才多,所以吸引了連續創業者跟早期投資人聚集。這幾年到訪矽谷多次、參訪各國新創生態系之後,我有了更深的體認。

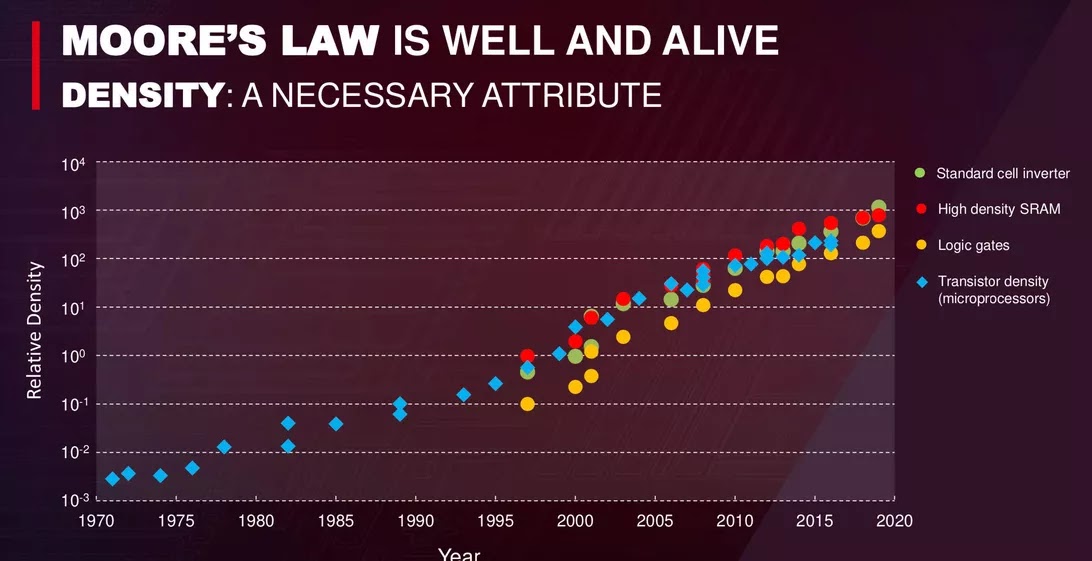
矽谷之所以特別,其實是在於它是摩爾定律的發源地及應許之地,也是第一個相信、理解跟實踐「指數型成長」的產業區域。由英特爾創始人 Gordon Moore提出的這項產業洞見,透過產業群體協作,讓半導體產業創下五十年的榮景,更顛覆了所有運算與通訊技術可以影響的產業,或說過往半世紀的人類生活。

從個人電腦、網際網路、行動通訊、電子商務到社群媒體,從食衣住育樂的廣泛應用到雲端運算、物聯網、人工智慧跟機器人,產業變革沿著這條定律不斷發生,所以創業出場再來一次的循環在矽谷可以持續,而創業者跟投資人因此可以忍受失敗,把錢投資在人才的失敗經歷上。

其他產業跟區域很難理解摩爾定律跟網路效應的加乘效果,無法了解「零邊際成本」社會對物質、能源、資訊三大基本要素的影響。但是矽谷的創業者與投資人不僅理解、參與甚至打造,讓技術創新與價值創造成為正向循環。

除了矽谷,台灣應該是參與摩爾定律最深的另一個地方。但我們的資本市場跟併購環境發育不良,偏好中型規模代工企業的股票上市,公司法規又直到晚近才與國際接軌,所以轉型格外困難。

所幸,數位時代典範轉移的下半場才正要開始,指數型成長在許多領域已經接棒發生。無論是次世代基因定序與細胞治療,或者新型態的智慧交通與數位保健,摩爾定律將在許多產業繼續發威。波士頓極有可能是下一個矽谷,而台灣只要選對產業、接軌國際,我們也可以再搭上下一波大浪,順勢造英雄。

(圖片來源;本文經編輯後刊載於今周刊1165期【不規矩報告】專欄)


延伸閱讀:

2018年7月26日 星期四

為何數位健康即將起飛


回到生醫新創領域半年,走訪歐美亞各地新創生態系,明顯感受到生技產業已不再是步調緩慢的行業。雖然臨床試驗還是一樣燒錢,專利、法規與保險給付仍然主導技術與市場發展,但是投資人與投資階段的多元性,以及數位科技對這個產業的衝擊,已經非常明顯。

這個感覺非常類似於十年前,行動網路產業正要起飛的階段。寬頻網路、數位內容、電子商務、社群媒體逐漸被網路使用者接受,但當時全球只有兩億人能透過鍵盤跟滑鼠在電腦螢幕前連線上網。

在智慧手機出現十年後的今天,全球有將近四十億人透過指尖滑動螢幕上網,驅動著資訊流與金流,顛覆了實體與線上的界限,也改變許多產業的樣貌,帶來通路型態與消費行為的轉型,也創造了大量數據與資訊處理的需求。

在「摩爾定律」驅動的指數型成長同時,生醫領域也開始採用數位科技,尤其在新藥開發、生物資訊跟醫藥通路,大數據與人工智慧已成為藥物模擬、基因定序、銷售行為分析的核心技術,臨床試驗與保險給付也同樣開始展開變革、提高效率。

數位科技除了融合基因工程成為精準醫療核心、提高診斷與治療的效率之外,更關鍵的機會在於預防醫學與健康行為的促進。過往人們在醫療院所以外的行為與環境,無法被嚴謹掌握與分析。但隨著智慧手機、穿戴裝置與物聯網的普及與信任態度,透過線上線下的行為分析與預測,再加上誘因設計與給付機制,能夠分析「基因、環境、行為」三大致病因子的數位健康運作機制已然成形。

除了科技資本造就的技術投入將大幅改變生醫與健康產業,因為社群媒體與新創加速器所形成的行業資訊網路與創業者社群,也將改變過往單打獨鬥、技術為先的創業者樣貌與投資生態。

以北美為例,波士頓最成功的生醫加速器 LabCentral 不僅有知名醫藥廠與的贊助投資,四年來輔導的數十家生醫新創在首輪募資的規模,從前年佔全美5 % 成長到去年的10 %,以美國的幅員廣大與創業者與投資機構之多來說,在過去幾乎是無法想像的成績。

當四大科技公司紛紛布局數位健康領域、亞馬遜收購了線上藥局的此時,數位健康的起飛象徵著跨界合作、異業投資的新時代序幕已經拉起。
---
(圖片來源;本文經編輯後,刊載於今周刊1124期【不規矩報告】專欄)

延伸閱讀:

2016年10月27日 星期四

空間與時間的距離

三年前的此時,我正在紐西蘭參訪,理解這個牲口比人口多十倍、因為魔戒而有了電影工業的島國,生技、軟體與網路產業有怎麼樣的發展。在那趟旅程後,兩年內我又到訪六個國家、十個城市。在橫跨歐、亞、美與大洋洲之後,突然我理解到,其實台灣跟先進國家間的距離,不是空間而是時間。


我所指的時間距離,倒不是旅行時間或時區差異,而是對時間價值觀的不同。而隨著資訊擴散與思維趨同,國與國之間的生活差異、城鄉風貌,除了用空間尺度來描繪,更可用文明時間軸的進程來思考。

出國參訪之外,過往幾年我也跟許多學者首長們對話及交流;一來感受到他們在專業領域與公共事務上的確專精嫻熟,但也感嘆他們對於數位經濟及產業變革的陌生與疏離。

但這些專家或首長真的是因為年紀或環境而笨拙古板的嗎?事實上,他們多數還是擁有聰明、智慧與熱情,那又為什麼許多發言或舉措,讓新生代鄉民們覺得不可思議、恍如古人呢?

回到二三十年前,當時台灣與美、日、德等先進國家,無論在科技文明、生活方式、意識型態,大約都有數十年差異;也就是我們在戰後三十年窮追猛趕,也才接近他們在戰前擁有的文明狀態;也就是這數十年的時間差異,讓當年少數能出國的知識份子,取經回台後擁有資訊與資源的支配能力。

但在這些產官學研精英們支配資源與壟斷資訊這麼多年之後,歷經產業轉型、媒體解禁的台灣,人民水準跟社會風氣逐漸接近已開發國家,再加上十年來智慧手機與社群媒體的推波助瀾,從前的精英若沒有參與數位經濟、理解網路思維,當年再先進的思想與行為,現在卻已經顯得落伍而過時。

如今台灣一般人取得資訊的管道與速度,遠勝人類史上任何時代與地區,追求知識早已不用出國。但實體的生活方式、工作型態與空間美學,以及文明社會對於「人本精神」的追求與實踐,還是必須透過實地走訪才能感受。

身為後數位時代的島國居民,「滑萬網頁」外,行萬里路仍是必要的。但我們要穿越的不是地理空間上的尺度,而是文明時間軸上的距離。

(圖片來源;本文經編輯後,刊登於今周刊1036期【不規矩報告】專欄)

延伸閱讀:


2016年9月28日 星期三

數位優先的分眾時代


近幾年來,傳統媒體日益式微,紛紛傳出裁員、出售的消息;即便因應數位化浪潮開始經營網路媒體與引進數位設備,但依然難有起色。

許多媒體界朋友認為這是網路產業崛起造成的後果,尤其是視頻平台與社群媒體的出現與盛行,大量搶走了傳統媒體閱聽者的眼球時間。這種觀點,可以說簡化了傳統媒體的問題,也誤解了網路產業或數位經濟的核心價值。

如同許多產業看待電子商務,認為不過就是把商品拿到網路平台上販售,但成功的電商,不只精通平台開發與物流、金流,真正厲害的是消費者行為的取得、分析與預測能力。

因此,新媒體之所以新,不是在於形式採用了數位、網路、社群或行動平台,而是在於「數據導向」與「分眾傳播」的網路思維。舊媒體之所以舊,也不是設備老舊,而是頭腦陳舊。

而因為這些陳舊的「大眾傳播」思維,讓傳統媒體即便努力地數位化與網路化,依然越走越辛苦。最近一篇廣告產業報告指出,2016上半年台灣廣告總量僅180億元,較去年同期相比減幅達12.5%;各媒體廣告投資金額都下滑,平面媒體縮減幅度逾兩成最大,有線電視整體也下滑9.5 %。另外一篇報告更指出,傳統與數位媒體的廣告量,已經來到黃金交叉。

身為手拿書本雜誌、眼看電腦手機的中間世代,即便參與網路與行動產業多年,眼見傳統媒體倒下的時刻即將到來,但卻只覺得難過。畢竟這不僅是媒體業的現象,也會是許多產業因為不理解數位經濟的本質、而都即將發生典範轉移的預言與寓言故事。

大眾傳播、大眾品牌的時代即將在我們眼前結束。

多數消費者透過搜尋引擎、社群平台、行動裝置來獲取資訊、進行消費的時代已經來臨。而內容的高速傳播與分眾現象,將導致許多產業的全新面貌。

過去靠著行銷預算、大量曝光、規模生產而出現的大眾產品或知名品牌,將在數位經濟時代越來越少見。取而代之的是在垂直領域各據山頭的利基型產品或小眾品牌。

分眾時代,將會改變我們對媒體、廣告、品牌與市場的定義與想像。

(圖片來源;本文經編輯後,刊登於今周刊1032期【不規矩報告】專欄)
---
延伸閱讀:

2016年8月31日 星期三

數位經濟的大航海時代

面對數位經濟與人工智慧的大航海時代,唯有把目光放在資訊與人才上,台灣才能重回國際舞台,開拓新的偉大航道。


兩年前,由幾位台大畢業生創辦的「台灣吧Taiwan Bar」推出【動畫台灣史】,透過生動有趣的口吻、從台灣出發的史觀,創下了一季10萬個YouTube訂閱數,最高一日觀看人數達20萬。除了讓鄉民們重新認識日據時代到戒嚴時期的台灣之外,也透過角色創造帶動周邊商品熱賣。

最近,他們推出【台灣世界史】系列,從【大航海時代的台灣】開始講述東亞在地理大發現時代的故事(請掃瞄文末QR碼)。無論從政治、經濟或資源分配的觀點,全球所有地區與國家幾乎在過往三百年都受到大航海時代的影響,有的崛起、有的衰敗,有的成為日不落國、有的發動多次戰爭,有的至今仍深受帝國主義與殖民型態影響,甚至戰亂頻仍、民不聊生。

十年前,中國央視曾製播【大國崛起】影集,探究葡、西、荷、英、法、德、俄、日、美等九個強國相繼崛起的歷程,如何透過內政外交的改革,還有海權擴張與資源掠奪,成就資本主義與工業革命的發展,也改變了歐洲的社會結構,資產階級逐步控制了政治與經濟。

探究大航海時代的背景,從印刷術與文藝復興造成的歐洲文明興起,還有宗教革命造成的政教分離、資本主義與民族主義思潮,加上對物質與土地的需求越來越大,臨海的葡、西、荷、英相繼成就海上霸主地位,並透過政治與商業手段,在發現新大陸與建立三大洋航線後,以殖民方式與貿易手段壟斷了重要物資的生產與商務。

那是個天然資源爭奪的時代,也推動工業革命影響人類至今。過了鋼鐵與煤礦年代,後來的橡膠、石化、電力、金融、電信、媒體與資訊產業,加上自動化、規模化與全球化的生產消費模式,成為了強權爭奪與影響全球的基石。

時至今日,物質充裕、資訊發達,能源與糧食依然受大國關切,但對於小國而言,文化與數位的(被)殖民,才是核心問題,或反過來說,是最佳的產業機會。

智慧手機產業經過十年高速成長,全球上網人口從電腦上的兩億成長到手機上的三十億,將如同印刷術當年開啟了文藝復興、宗教革命與大航海時代。而這次的典範轉移,由於資訊的開放透明與流動,將產生去中間化與去全球化的現象。

面對數位經濟的大航海時代,還有即將發生的人工智慧挑戰,台灣不能再仰賴硬體製造與天然資源,而要把目光放在資訊與人才上。區域經濟將會是台灣的舞台,無論是新南向或者鏈結日韓,我們必須要從中國的政經影響中,轉身成為大東亞的數位領航者。

不到一個月後的9月28日,AppWorks 將主辦 IMPACT 2016論壇,邀請東南亞與台灣的十四家成功網路企業共聚一堂;這些企業總市值高達 4,500 億台幣,合計年交易額 (GMV) 則超過 2,100 億台幣。

這是數位經濟的大航海時代,讓我們在啟航前,跟這些船長會面,一起探索新航道!

(本文經編輯後,刊登於今周刊1028期【不規矩報告】專欄)

延伸閱讀:

2016年8月26日 星期五

為什麼該用網路買保險?

有了上次在網路上買意外險的經驗,我開始研究國內有哪些保險已經在網路上賣,或反過來說,身為消費者,我們可以在網路上買到哪些保險。不過,在分析、比較線上保險商品,或者研究該怎麼在網路上買保險之前,我其實也很好奇,為什麼保險會開始在網路上賣。


放眼各國,網路投保是大勢所趨,但為什麼在網路上買保險比較划算?又可以對我們自己、對保險業、對台灣的數位經濟造成什麼影響?

傳統保險銷售:高佣金、難比較、消費者被動接受資訊

傳統上,當我們想到「買保險」,接下來的動作,通常就是「找業務」。一方面是保險商品種類繁多,光是比較跟理解商品內容、保障範圍、理賠條件等就讓人一頭霧水,二方面也沒有其他方式可以理解或購買保險商品。

也因此,保險產業在過往都必須依靠實體銷售,也就是保險公司的業務人員(面對面銷售或電話銷售),以及保險代理人(如銀行通路)、保險經紀人這三種(簡稱業務、保代、保經)來銷售商品。

也因為保險商品特性跟業務銷售模式,一般人其實不太會主動購買保險,往往都是被動接受推銷,或者在人生階段出現變化(結婚、生子、轉職、創業等)才接觸業務諮詢與服務。

但即便如此,由於國內保險業務人員眾多(超過30萬人),加上保險意識提升、投資環境變差等因素,國人平均持有超過兩張保單,但卻由於儲蓄心態作祟,將保險當作理財商品與儲蓄方案,保障往往不足,也缺乏動態規劃與階段性保障觀念。

反過來說,由於保險公司的商品本質差異有限,又受法規嚴格限制,因此業務多半推銷自家商品,尤其會推薦高佣金的商品,但保障卻未必適合消費者。

這就如同我們過往在實體零售通路上,不管買音響、手機、家電、服飾或日常用品,專櫃或賣場人員往往會推薦不一定適合我們的商品,而背後只為了業績。

如果是聰明的消費者,一定會貨比三家。但問題是保險商品的複雜度高,各家商品的業務通路也有限,基本上如果要比較多種商品,大概就要約很多家的保險業務分頭比較,還不一定能搞懂、買對最適合的商品。

因此,過高的銷售費用(佣金、教育訓練)跟比較成本(時間、知識與經驗),對保險公司與消費者來說,是實體通路的必要之惡。

網路投保:低佣金、易比較、消費者主動選擇產品

經過這麼多年,電子商務或線上交易已經成功解決許多商品的銷售與交易成本,但保險商品由於特性與法規因素,台灣直到兩年前才進入網路投保時代。

網路投保對消費者與保險公司都有很大的價值,包括降低商品的比較成本與交易成本、免除實體業務人員的費用(尤其是佣金),但也因為害怕對保險業務市場衝擊過大,因此目前開放的銷售通路與產品種類有限。

目前主要的商品類別,包括意外險、旅平險、定期壽險、簡易健康險、車險、家電險等,並且要在國內八家保險公司的官網上登入會員後購買。即便有許多限制,但網路投保的好處已經很明顯。

除了容易比較與試算、交易迅速、手續簡便之外,網路投保可以達到「有需要再買」的合理情境;尤其目前這些線上險種與商品因為保費不高,雖然具有很好的保障功能,但卻無法吸引業務人員推銷,對於懂得精打細算的消費者來說,網路投保省下的還不只是時間跟佣金,還能讓你買到適合的商品。

當然,網路投保還有很多可以進步的空間。例如透過網路與行動數據分析,推薦商品(類似目前的網路商品廣告),這會大幅改變傳統保險業要先知道我是誰(姓名、年齡、電話等)才能賣我商品的方式。

電子商務的核心思維是「不需要知道我是誰,只要知道我做了什麼、會做什麼,就可以賣給我需要的商品」。

我們當然希望有更多的線上保險商品與數位保單推出,但如同電子商務產業也是隨著消費行為的普及,而逐漸放寬或修正不合時宜的法規。

網路投保也需要更多使用者的支持,除了可以讓消費者自己買到適時適量的保障,也可以催促主管機關開放更多商品或通路進入數位保險的領域,並且讓購買流程更簡單、購買方式更多元。

這是我為什麼要用網路買保險的原因,也好奇你的看法。

(圖片來源)

延伸閱讀:

2016年8月11日 星期四

Uber 挑戰了什麼?


上週經濟部投審會限期撤銷Uber Taiwan在台投資的消息,讓支持與反對Uber的討論再度熱烈起來;雖然在一天內又得到暫緩撤銷並加速法規研擬的結論,但在中國剛頒佈【網路預約出租車經營服務管理暫行辦法】並傳出Uber China與滴滴打車達成和併協議的此時,的確值得好好審視,在全球各地引發爭議甚至產業抗爭的Uber,到底挑戰了什麼?對於積極推動或追趕「數位經濟」潮流的台灣來說,我們該採取怎樣的立場及態度?

Uber的美麗與哀愁

雖然搭乘過Uber的乘客越來越多,但相信仍有一定比例的讀者對Uber感到陌生。成立於2009年的Uber,於2013年6月進入台灣。初期與租賃車合作推出Uber Black(尊榮優步),主打黑頭車(高級大型車款)的預約搭乘服務;到了2014年5月推出平價車預約搭乘服務Uber X (菁英優步),開始吸引自用車駕駛加入,並隨著消費者的接受度與使用頻率增加,對現有運輸業造成衝擊。

Uber的使用方式簡便,透過手機應用程式市集(iOS App Store, Google Play等)下載安裝APP之後,註冊登入並綁定個人信用卡,在手機可被定位的狀態下,即可預約叫車服務。Uber平台會隨乘客附近可預約車輛的距離與數量,告知等待時間與費率估算(要先設定終點),還有司機與車輛的基本資訊(暱稱與部分車號);上車時司機多半會詢問是否指定路徑,APP也會即時顯示定位資訊與行駛路徑、預計抵達時間,並可分享給親友;下車時不用掏錢包,結束行程後APP會邀請乘客評分(司機端也會對乘客評分),作為未來預約媒合的依據。

相較於傳統計程車,Uber提供了許多創新體驗,包括車輛選擇的彈性(預約五分鐘內可免費取消)、雙向評分機制、免掏錢包下車、繞路可投訴與退費等。而從個人的搭乘經驗來說,也有不少可進步空間,例如預約等待時的APP定位不準、車輛往往要繞行多時才會抵達;導航系統速度延遲,司機與乘客多有抱怨,不熟悉路況或路徑的司機讓人無法掌握抵達時間等。但總體來說,由於消費體驗正面多於負面,商務、女性與親子乘客有顯著增加趨勢(我個人身邊的小數據)。

正因為Uber在台灣上路後的消費者接受度高,也造成相當程度的產業衝擊與法規爭議,兩年來在民間、政府、產業、學界都有不少論戰與會議。我不是法律專家,但以新創投資者及政策顧問的角色參與過多場法規調適會議,發現主要的爭端在於Uber營業模式的認定,還有引起的行政管理、法源依據、勞僱關係認定、稅務及保險等問題,也引爆了前陣子的計程車抗爭事件。

法規與商業模式爭議

限於篇幅與個人專業知識,我不對法規爭議進行太深入的討論,這部分在前政務委員蔡玉玲律師的臉書上也有一篇專業點評。不過針對Uber該被認定是車行還是平台,到底挑戰了誰的產業位置、搶走誰的起司,從產業變革與數位經濟趨勢的角度,我想提供一些思考的脈絡。

首先,我們要先理解,計程車與租賃車在我國法規上的差別。簡而言之,兩者主要差異在於:「都在開車載人,但計程車僅能載運乘客,可以隨招隨停、一定要跳錶計費。租賃車可提供車輛或載運乘客,載客時不能隨招隨停、可以約定價碼。」

所以大家看出問題了嗎?

當預約租賃車對上跳表計程車

Uber的出現,其實是凸顯了「租車附司機」加上「即時預約」這種商業模式,對於「隨招隨停」的「計程車」模式的挑戰。

但即便在沒有網路預約的年代,就已經有許多車站、機場、風景區的計程車採用約定價碼及預約叫車的方式(違法)承攬業務;而現今國內許多計程車隊的電話叫車服務,也證明了預約制度的市場需求。但由於計程車相較於租賃車的數量大上許多(我認為跟台灣的都會交通環境與相關證照取得有關),所以租賃車產業反而一直處於弱勢。

此外,過往為了乘客安全與市場秩序,無論計程車或租賃車都管理規章與車行制度,但也造成個人營業(即便有牌也難申請)或兼職司機的不易生存。當然,這部分有許多法規必須配合修正,但數位經濟時代造成各種多元工作/創業形式的發生,各種資源(個人時間、閒置資產)的循環或使用其實是應該被鼓勵的。

Uber到底是車行還是平台?

其次,Uber到底算是未登記的派遣或租賃車行,還是獨立於乘客與司機之外的第三方電子商務平台?

這點先前已經有人研究過,關鍵性的區別在於兩點:
1. 是讓司機與乘客直接溝通的平台(如Uber),還是尚需經過一中央交換機構轉派的派遣業者(現有車隊叫車服務);
2. 資訊處理者是不是服務供應者與需求者外的「獨立第三人」。

由於Uber模式中是司機接受(或拒絕)乘客的預約要求,乘客也可以接受或拒絕司機提供的服務,而非由系統決定是否邀約成立;而傳統的車隊派遣業務則是由站台接受乘客需求、找到可接案的司機再回覆乘客,即便提供的服務相似,但資訊流程與保留雙方選擇權的精神卻其實不同。

其實這部分也就類似第三方支付或者許多新型態的電子商務平台曾經面臨的法規困境一般,同樣是金流支付與服務交易、貨物買賣,但由於交易模式與內涵不同,不應該用傳統的法規加以管理,而應另闢新型態的規範。

私家車是否該開放營業?

最後,也是最引起爭議的一點,就是私家車能否「共乘」並「收費」。或者說,非職業駕駛能否提供載客服務並作為營業收入。

引用前面採用過的這篇文章,其實已經很清楚指出:「我國『一般與職業駕照』制度反而突顯了很多便宜行事,而未能真正保障安全,只要我們無法避免小客車載人,家人與乘客都是一個自然人的生命,那麼在源頭上用單一嚴格駕照核發與更新制度管制,確保駕駛有足夠的駕駛能力、載客能力與身心狀況,才是破釜沉舟之計。」

這邊我想舉一個思考方向。大家都應該知道軍中有所謂「駕駛兵」吧?駕駛兵只要取得一般駕駛執照,就可以擔任一般軍用車的駕駛。其駕駛技能與體能要求,與一般駕駛沒有差異,也不需要職業駕駛資格,但其實提供的就是某種駕駛服務並獲得酬勞(無論是義務役或是志願役)。

不只軍中的駕駛兵,企業內的公務車或主管司機,若只服務企業內部或主管,也不需要職業駕駛人執照。所以,職業駕駛人很關鍵的特點是「服務非特定人」的營業形式(尤其計程車的隨招隨停服務),而與駕駛能力沒有關係。

事實上,職業或非職業司機的駕駛技巧與服務能力,以現有的法規制度,在執照上是無法顯現與考核的。我們都搭乘過讓人很不舒服的計程車,多少也有搭乘過很會開車、讓人放心的親友所駕駛車輛。

所以真正阻礙運輸產業與服務品質進步的,反而是沒有依據駕駛技能、服務品質而考核評分的系統,而非開放私家車上路這件事。

開放,才能創造競爭與創新

沒有錯,開放一般駕駛人營業會衝撞現有計程車產業,但等到無人車上路,計程車產業將面對更大的衝擊,我們為何不逐步因應運輸業的產業變革,而要繼續對抗數位經濟的大潮流呢?

如同個人或工作室在線下或線上都可以販售商品、提供服務並獲利,但是規模大了就必須有營業登記及課稅。過去攤商與現在網購都有類似的軌跡,我們一定也可以適應數位運輸產業的演進。

當然,開放必須有法源依據,乘客安全與運輸品質也才能得到保障。數位經濟的本質是數據導向與群眾智慧,並創造長期可信賴的平台或品牌。在面對數位殖民的時代,我們可以採取鎖國心態,但也可以勇敢開放並促進競爭。

從前面的歸納整理,我們應該儘速面對網路預約叫車服務的市場需求、第三方媒合與交易平台的存在現實,以及個人駕駛從事載客服務的數位經濟可行性,從計程車與租賃車的營運方式、駕駛資格、兼職比例等制訂多元的標準,才有可能讓數位交通服務業在台灣開始新的契機。

(圖片來源;本文經編輯後,刊載於 Rocket Cafe 及 數位時代)

延伸閱讀:

2016年8月9日 星期二

科技業併購案的啟示

開年至今,科技業併購消息出奇頻繁。從 Microsoft收購 LinkedIn,日本電信商Softbank收購 ARM,到美國電信商 Verizon 即將收購 Yahoo!等。除了雅虎台灣與旗下服務曾是台灣最大入口網站及拍賣、交友與網誌平台等而備受關注之外,其他多半會被認為與台灣的產業及企業無關。

但這些併購案的背後,其實都指出資訊產業在歷經個人電腦、網際網路與智慧手機崛起後,即將邁向了下一個世代;但台灣卻因為代工產業的成功經驗,加上網路產業「起了個大早只趕了晚集」而已經錯過一整個黃金十年。

當年由微軟與英特爾的個人電腦陣營拉動了台灣半導體與整個電子產業,數年一次的換機潮創造了電子五哥跟宏碁、華碩、明基等品牌;手機產業曾經也是代工與品牌各有斬獲,宏達電更透過與各國電信商合作而成就市佔率。

但隨著搜尋引擎、行動應用與社群平台等雲端服務成為科技業龍頭,硬體規格被軟體體驗取代,上網人口更從個人電腦上的兩億,成為如今行動上網的三十億。

除了個人電腦品牌一一隕落,智慧手機市場也邁入成熟期,連十年來一枝獨秀的蘋果都顯出疲態。因此 Microsoft, Softbank, Verizon 這些軟體業與電信業巨擘,才紛紛投資企業人資、行動運算與入口網站等科技服務企業。

而被收購的 LinkedIn, ARM, Yahoo! 各自遭遇不同的瓶頸,包括使用者成長停滯、行動市場日趨飽和、廣告營收被搜尋引擎及社群媒體整碗端走等,因而尋求企業顧問、智慧經濟與電信服務整合的新機會。

這些企業即便在各自領域遭逢瓶頸,卻可以給我們許多啟示。撇開落伍的企業人資市場不說,在行動裝置的電路設計領域跟網路服務平台,其實台灣的產業活力都相當充沛,但同樣需要下一個成長動能。

網路與行動產業已經邁向成熟期,但網路思維中的數據導向與群眾智慧概念,對台灣的多數政府部門與企業決策者仍然陌生。

歷經數位化、網路化、行動化的所有產業變革,即將邁入個人化與智慧化的新時代,過去容易因為預測失準而失敗的規模經濟將被透過數據精準預測的數位經濟取代。

所幸,除了這幾年許多創業者與投資人不斷投入數位經濟產業,新政府與民意代表也開始關注這個議題。只要開始,永不嫌遲。從人才培育、法規調適到資本市場,讓我們揚帆啟航,儘早進入數位經濟的大航海時代。

(本本文經編輯後,刊登於今周刊1024期【不規矩報告】專欄)延伸閱讀: